


孩子幾歲開始學理財?從幼兒到國小,這樣教金錢觀最容易懂

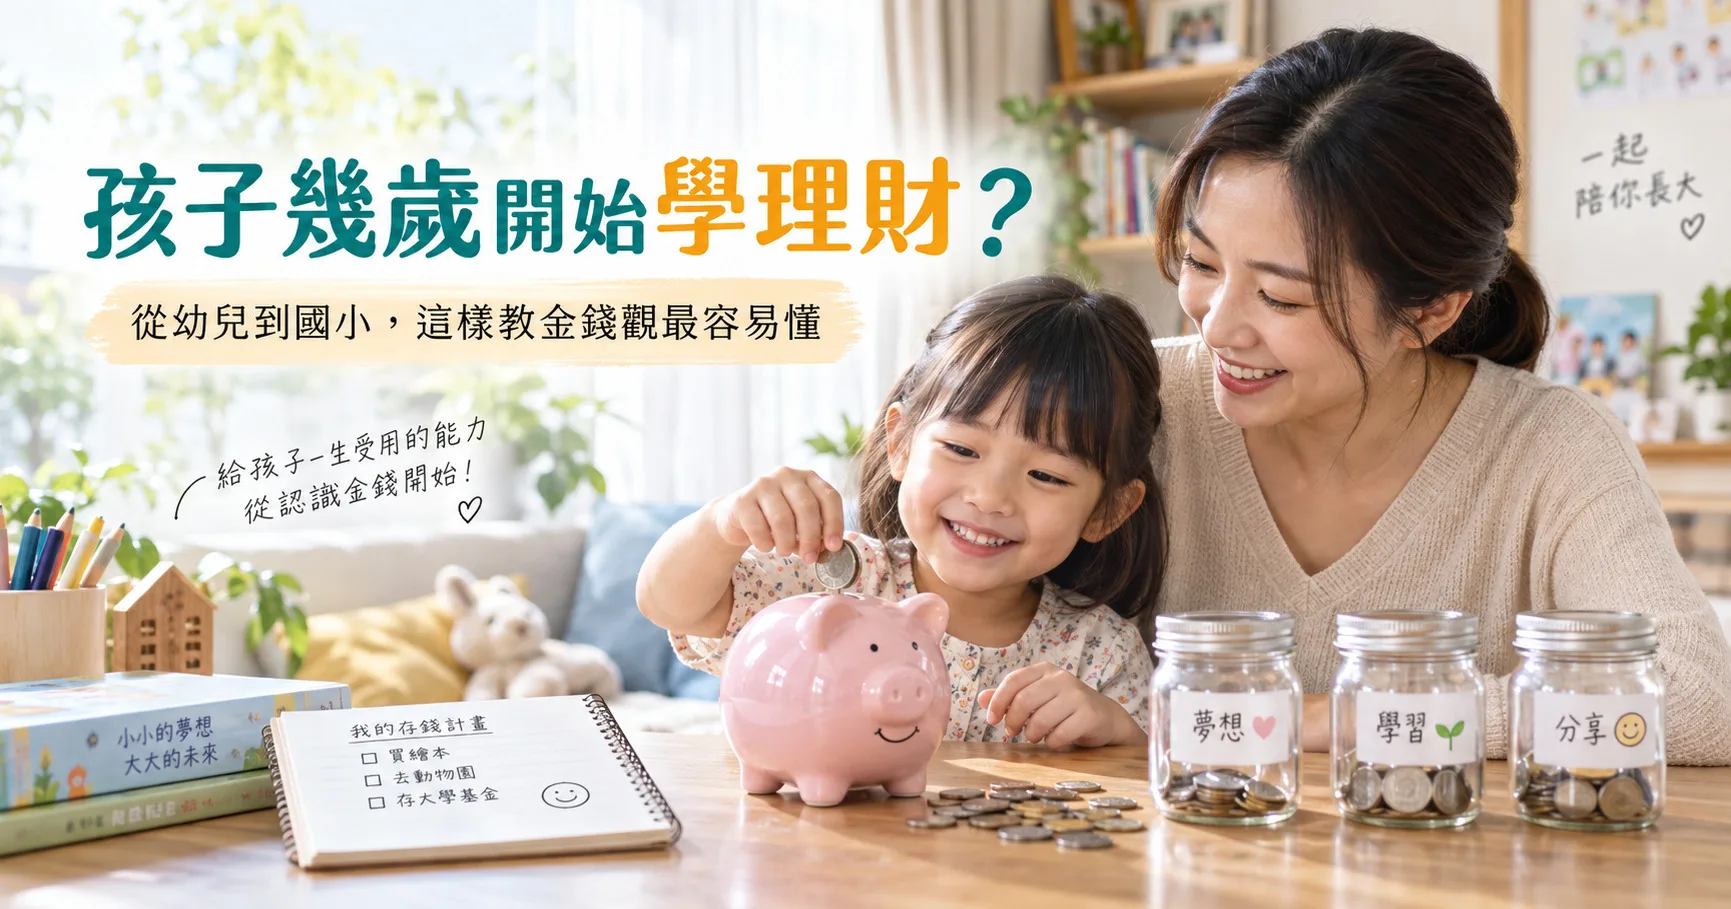
孩子幾歲可以開始學理財?3~5歲可先從等待、需要與想要、存錢等概念開始,再透過零用錢、比價與日常消費,逐步建立正確金錢觀與理財習慣。
孩子看到玩具就說「我想買!」,爸媽回答「今天沒有預算」,孩子卻疑惑地指著信用卡:「刷這張就好了啊!」
是不是很熟悉?
現在的孩子生活在現金、悠遊卡、信用卡、手機支付並存的時代,如果大人沒有特別說明,他們確實很容易以為:只要卡片刷一下、手機嗶一下,想要的東西就能帶回家。
因此,兒童理財教育真正要教的,不只是「省錢」或「存錢」,而是讓孩子慢慢理解:金錢有限,所以每一次消費都代表一次選擇。
而這件事,其實不用等到孩子開始拿零用錢才教。
孩子幾歲可以開始學理財?
不少家長聽到「3歲開始學理財」,第一個反應可能是:「3歲連數字都還沒完全弄懂,要怎麼學理財?」
其實幼兒階段的理財教育,並不是教孩子股票、利息或投資報酬率。
3~5歲的孩子通常還不容易理解抽象金融概念,但這個階段已經可以透過日常生活,練習等待、做選擇、理解資源有限,以及分辨「想要」和「需要」。這些能力,都是未來管理金錢的重要基礎。
所以,與其說「3歲開始學理財」,更準確的說法應該是:
3歲左右,就可以開始建立與金錢管理有關的生活習慣。
3~5歲先別急著談錢,從「等待」開始
幼兒最適合練習的第一堂理財課,甚至不一定要真的拿出錢。
例如孩子看到餅乾,立刻吵著要吃,可以告訴他:
「我們吃完飯再吃。」
去遊樂場想玩溜滑梯,也需要排隊等待;想買一個玩具,可以先放進願望清單,而不是當下立刻得到。
這些看似與金錢無關的小事,其實都在練習一項重要能力——不是每一個想要,都必須馬上被滿足。
美國消費者金融保護局針對幼兒金融能力的建議,也將規劃、等待、做取捨與自我控制視為日後建立財務能力的重要基礎。
爸媽不用刻意安排一堂「理財課」,生活本身就是最好的練習場。
幼兒可以先認識這5個金錢概念
1. 買東西需要付錢
帶孩子逛超市時,可以指著價格標示說:
「這盒牛奶要用錢買,付完錢之後我們才能帶回家。」
孩子不需要一開始就會算多少錢,但可以先理解「商品不是直接拿走,而是需要交換」。
等孩子開始有數字概念,再慢慢讓他比較不同商品的價格。
2. 錢是透過工作與付出獲得的
孩子看到提款機吐出鈔票,很容易以為:「缺錢就去提款機拿。」
這時可以用孩子聽得懂的方式說明:
「爸爸媽媽工作之後會得到收入,其中一部分放在銀行,需要的時候才從帳戶裡拿出來用。」
也可以從孩子熟悉的職業開始。
例如司機提供交通服務、老師提供教學、店員協助販售商品,各種工作透過提供技能、時間或服務獲得收入。
重點不是讓孩子擔心家裡賺多少,而是建立一個基本概念:
錢不是憑空出現的。
3. 付錢不只有現金
現在很多家庭已經很少使用現金,孩子常看到的是悠遊卡、信用卡、金融卡或行動支付。
這時反而更需要解釋。
例如搭捷運刷悠遊卡,可以讓孩子看看儲值前後的餘額;使用行動支付時,可以告訴孩子:「雖然沒有拿出鈔票,但我們一樣有付錢。」
信用卡則可以簡單說成:
「銀行先幫我們付款,之後我們還是要按照帳單把錢付回去。」
不要讓孩子以為信用卡是一張「可以無限買東西的卡」。
4. 想要與需要不一樣
這是兒童理財教育非常重要的一課。
食物、基本衣物、交通等生活需求,和玩具、零食、遊戲道具等想要的東西,性質並不完全相同。
當然,「想要」並不等於「不能買」。
真正要讓孩子學的是:
當金錢有限時,我們必須決定什麼事情比較重要。
台灣金融基礎教育的國小學習內容,也將辨別「需要」與「想要」以及做出適當消費選擇列為金錢規劃的重要能力。
5. 有些錢現在不花,以後更有用
「存錢」對幼兒來說太抽象,可以先給孩子一個看得見的目標。
例如孩子很想要一組玩具,可以一起準備透明存錢筒,貼上一張玩具圖片。
每次放進錢時就告訴孩子:
「我們又更接近目標一點了。」
比起只說「你要學會省錢」,讓孩子真正看到錢慢慢增加,更容易理解「現在少花一點,是為了未來能完成另一件事情」。
不同年齡,兒童理財教育可以這樣安排
| 年齡階段 | 適合學習的內容 | 日常練習方式 |
|---|---|---|
| 3~5歲 | 等待、選擇、需要與想要、錢可以交換商品 | 玩扮家家酒商店、一起結帳、使用存錢筒 |
| 6~9歲 | 零用錢、存錢目標、簡單比價、支付方式 | 管理小額零用錢、看價格、記錄存款進度 |
| 10~12歲 | 預算、簡單記帳、銀行帳戶、信用概念 | 規劃一週預算、比較商品、查看帳單 |
| 青少年 | 收入、預算、信用、金融詐騙、風險與基礎投資概念 | 管理較完整預算、認識帳戶與金融工具 |
6~12歲正是孩子逐步建立消費、儲蓄、規劃與購物習慣的重要階段;到了青少年時期,再逐漸增加信用、帳單、長期儲蓄與辨識金融資訊等內容會更適合。
上小學後,把理財教育放進日常生活
孩子進入小學後,數字能力與生活經驗增加,就可以開始讓他真正參與一些簡單的家庭金錢活動。
例如搭公車或捷運時,可以請孩子:
- 看看票價是多少
- 查看電子票證剩多少錢
- 觀察儲值前後餘額
- 猜猜搭完車後會剩多少
逛超市時則可以一起比較:
- 同一種商品不同品牌多少錢
- 容量是不是一樣
- 特價真的比較便宜嗎
- 今天到底需不需要買
年紀再大一些,也可以讓孩子陪著看水電帳單、電話費或網路費。
不需要把家庭財務全部攤開,而是讓孩子知道:
「家裡使用的水、電、網路和交通,都需要付出金錢。」
這比單純跟孩子說「要省水、要省電」更容易理解原因。
零用錢怎麼給?重點不是金額,而是讓孩子練習管理
開始給孩子零用錢之後,很多家長會糾結:「到底該給多少?」
其實每個家庭收入、生活方式與孩子年齡不同,很難有一個所有家庭都適用的標準答案。
比起金額,更重要的是先說清楚三件事:
- 這筆錢多久給一次?
- 哪些東西要從自己的零用錢支付?
- 花完之後,會不會提前再給?
規則愈清楚,孩子愈容易理解「預算」的概念。
至於要不要讓孩子「做家事換零用錢」,家庭可以有不同做法。
有些家庭會認為整理自己的房間、收自己的餐具是家庭成員本來就應該負責的事,因此不支付報酬;但若孩子額外協助較大的工作,則可以另外獲得一些金錢。
也有家庭選擇固定給零用錢,單純讓孩子練習管理。
沒有一定只能採用哪一種方式,最重要的是讓規則一致,而且孩子能理解「收入、責任與金錢管理」之間的關係。
別只教孩子「不要花」,更要教他「怎麼花」
很多爸媽談到兒童理財教育,第一句就是:
「不要亂花錢。」
但真正的理財能力,不是什麼都不買。
而是知道:
這筆錢花出去之後,我得到的是什麼?值得嗎?
例如孩子拿零用錢想買零食,可以陪他一起比較價格、份量與自己的喜好。
如果兩個商品只能選一個,不妨問:
「你比較想要哪個?為什麼?」
而不是直接替孩子決定。
孩子需要真正做過幾次選擇,甚至偶爾買了之後覺得後悔,才能慢慢理解「錢花掉就少了」。
父母若每次都替孩子做最完美的選擇,反而少了讓孩子練習的機會。
用「想買的東西」教孩子存錢,通常比講大道理有效
孩子想買玩具時,不一定馬上說「不可以」。
可以把它變成一個存錢練習。
例如先一起確認價格,再看看孩子目前已經有多少錢,以及每次可以存下多少。
接著一起做一張簡單的「存錢進度表」。
每存一次,就畫一格、貼一張貼紙,讓孩子看到:
「還差多少?」
「如果這週多買一包零食,會不會讓目標晚一點達成?」
這時孩子開始學到的,就不只是加減法。
而是:
現在的消費,會影響未來的選擇。
設定清楚的儲蓄目標,並把目標拆成小步驟,也是兒童學習儲蓄時很實際的方法。
電子支付時代,更要讓孩子知道「嗶一下也是真的花錢」
以前孩子看到爸媽拿出鈔票,再收到找零,很容易理解「錢變少了」。
但現在完全不同。
手機掃一下、手錶碰一下、信用卡感應一下,交易幾秒鐘就完成。
支付愈方便,「花錢的感覺」反而愈不明顯。
因此,爸媽可以偶爾刻意把看不見的金流說出來。
例如:
「我們剛才用手機付了早餐費,所以帳戶或信用卡帳單裡會多一筆消費。」
搭捷運後則看看悠遊卡:
「你看,剛剛進站前有這麼多,坐完車之後剩這麼多。」
讓孩子知道,支付方式只是不同,錢仍然真的被花掉了。
什麼時候才需要認識銀行、信用卡與投資?
等孩子有基本的存錢與消費概念之後,就可以逐步認識銀行與金融工具。
例如先了解:
- 銀行帳戶是做什麼的
- 存款與提款代表什麼
- 什麼是利息
- 信用卡不是免費的錢
- 借錢通常需要償還
- 金融產品可能伴隨風險
- 個人資料、密碼與驗證碼不能隨便交給別人
至於股票、基金等投資概念,並不需要在幼兒時期急著教。
孩子還沒有建立基本消費、儲蓄和風險概念之前,即使知道很多金融商品名稱,也不等於真正擁有理財能力。
台灣目前的金融教育也是採取分齡方式:國小先建立金錢規劃、借貸信用與風險概念,再隨年齡增加投資、保險、金融消費保護及金融犯罪防制等內容。
爸媽怎麼花錢,孩子其實一直都在看
最後一個很重要,卻也最容易被忽略。
孩子的金錢觀,不只來自爸媽「教了什麼」,也來自每天看到爸媽「怎麼做」。
大人看到特價就瘋狂囤貨,卻一直叫孩子不要亂買;自己每次看到新品就下單,卻要求孩子一定要延遲滿足,孩子很容易感覺到其中的矛盾。
不代表父母從此不能買自己喜歡的東西。
反而可以把自己的思考過程說出來。
例如:
「我很喜歡這件衣服,可是家裡已經有類似的,所以今天先不買。」
「這個東西雖然正在特價,但我們其實用不到,所以不買反而比較省。」
「我們這個月想存一些錢出去玩,所以這次先選比較簡單的方案。」
孩子會慢慢發現:
理財不是不能享受,而是在有限資源中,知道自己真正重視什麼。
家長在日常購物、規劃與消費時的行為,本身就會持續向孩子傳遞金錢觀念,因此把自己的思考過程說出來,也是很實用的教育方式。
教孩子理財,不是要養出「捨不得花錢」的孩子
兒童理財教育的目標,不應該只是讓孩子變得很會存錢。
真正重要的是,孩子長大後面對金錢時,能夠知道:
- 錢從哪裡來
- 自己有多少資源
- 什麼是需要,什麼是想要
- 花錢之前要做選擇
- 想完成較大的目標需要等待與規劃
- 支付工具不是免費取得商品的方法
- 借貸、信用與投資都伴隨責任或風險
所以,不必等孩子上高中、開始打工,才第一次跟他談錢。
從幼兒時期的一個存錢筒、一趟超市採買、一張悠遊卡,甚至一句「今天為什麼不買」,都可以成為孩子最早的理財課。
慢慢學會怎麼花、怎麼選,再學會怎麼存。
這才是比「有多少錢」更值得孩子提早建立的能力。
About the author
咔吧|生活新發現
部落格@mamababy
想去哪裡玩?
也許你還會喜歡
正向教養不是放任:4個管教原則,讓孩子學會自律與負責
不打不罵就不能管孩子嗎?正向教養並非放任,而是在尊重孩子的同時建立清楚界線。整理4個實用管教原則,從親子溝通、自律、生活能力到情緒管理,陪孩子練習真正為自己負責。

3歲叛逆期怎麼辦?看懂5種常見行為,7個方法減少親子拉扯
孩子到了3歲突然愛說不要、一點小事就哭鬧,甚至凡事都想自己決定?帶你了解3歲叛逆期常見行為、自主發展與情緒原因,並整理7個實際教養方法,幫助家長減少日常親子拉扯。

0~3歲精細動作怎麼練?6階段發展重點+親子遊戲指南
孩子從抓握、翻書、拿湯匙到使用剪刀,都與精細動作發展有關。整理0~3歲六階段常見能力、親子遊戲、安全提醒與需要評估的情況,幫助家長在日常生活中陪孩子自然練出手眼協調與生活自理能力。
亞斯伯格症是什麼?從孩子6種常見特質到家長陪伴方法
孩子很會說話卻不懂社交暗示、害怕改變或有強烈特殊興趣?本文整理亞斯伯格症常見特徵、自閉症光譜最新觀念,以及家長面對焦慮、固著行為與人際互動時的實用陪伴方法。